Какой будет ключевая ставка после 11 сентября?
Замедление инфляции дает основание для снижения показателя до 13,75%, но бюджетные риски и кадровый голод диктуют осторожность
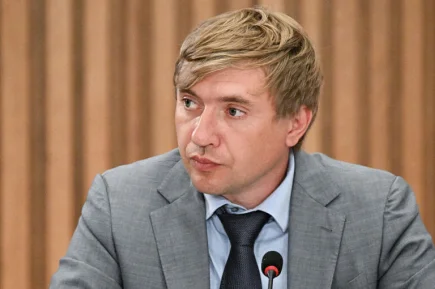
Вероятность того, что Совет директоров Центробанка на заседании 11 сентября снизит ключевую ставку с нынешних 14 до 13,75 процента, за последний месяц серьезно возросла. Не исключено и более радикальное решение — уменьшение макропоказателя сразу на 0,5 процента. Фундаментом для этого служит позитивная динамика августа: рост цен замедлился после пиковых значений начала лета, а население стало меньше опасаться инфляции. Об этом в интервью «Парламентской газете» сообщил глава Комитета Госдумы по финрынку Анатолий Аксаков.
— Банк России сегодня будет решать судьбу ключевой ставки. Каковы ваши прогнозы?
— Благодаря замедлению инфляции и инфляционных ожиданий после летнего пика вероятность снижения ключевой ставки на 0,25 процента увеличилась. Это позволило бы ЦБ продолжить цикл смягчения ДКП. Вполне возможно, регулятор решится пойти дальше — снизить «ключ» сразу на полпроцента.
Тем не менее дилемма для регулятора сохраняется. С одной стороны, есть запрос на продолжение цикла смягчения ДКП. С другой стороны, ЦБ не может игнорировать ряд факторов, разгоняющих цены: от ускоренного корпоративного кредитования и кадрового дефицита до ослабления рубля и предстоящей индексации коммунальных тарифов. Из-за этих противоречий сценарий «заморозки» ставки на уровне 14 процентов не стоит сбрасывать со счетов.
При принятии решения ЦБ учтет и фискальную дисциплину: регулятор будет внимательно изучать, как поправки в текущий бюджет и планы на трехлетку повлияют на денежную массу.
— Рубль начал укрепляться, стоит ли нам этому радоваться?
— Чрезмерное укрепление рубля объективно невыгодно нашей внутренней экономике: оно снижает конкурентоспособность несырьевого экспорта и создает риски для наполнения бюджета. Поэтому необходимо предпринимать выверенные шаги, чтобы не допустить избыточного роста курса национальной валюты.
— Ситуация вокруг Ормузского пролива добавляет неопределенности в этом вопросе?
— Безусловно. Обострение обстановки в этом ключевом регионе напрямую влияет на мировые цены на энергоносители. Рост стоимости нефти и газа, в свою очередь, создает фундамент для укрепления рубля. Но здесь есть и более глубокий пласт. События вокруг Ормузского пролива лишь подтверждают глобальный тренд: доверие к институтам, управляющим традиционными резервными валютами — доллару и евро, — неуклонно снижается. На этом фоне, а также в ожидании глобального экономического шторма, резко возрастает спрос на золото как на главный актив-убежище.
— Как, по вашему мнению, будет развиваться ситуация с золотом в ближайшей перспективе?
— Тенденция однозначна. По последним данным, центробанки по всему миру активно и планомерно наращивают золотые резервы. Это прямая реакция на риски мирового кризиса. Страны скупают золото, чтобы застраховать свои экономики от турбулентности на глобальных рынках. И оснований для разворота этой тенденции я не вижу: процесс дедолларизации и накопления драгметаллов будет только набирать обороты.
— А о чем говорит тот факт, что, по данным Всемирного совета по золоту, все больше центробанков предпочитают хранить слитки у себя дома, а не в хранилищах США или Великобритании?
— Это абсолютно логичная и закономерная реакция на геополитическую турбулентность, в том числе на прецедент с заморозкой российских активов на Западе. Доверие к западным властям, которые еще вчера громогласно проповедовали верховенство закона и неприкосновенность международного права, разрушено до основания. Сегодня государства ищут инструменты, способные дать реальные, а не декларативные гарантии сохранности своих ресурсов — как государственных, так и частных.
— То есть привлекательность золота как актива будет только расти?
— Именно так. В эпоху высокой неопределенности и перекройки мировой финансовой архитектуры золото остается единственной по-настоящему суверенной и надежной «валютой», которая не зависит от политических решений Вашингтона или Брюсселя.
— Насколько, по-вашему мнению, активно сейчас проходит процесс дедолларизации в мире?
— Процесс продолжается, но постепенно. Речь не идет об отказе от доллара или замене одних резервных активов другими. Золото, в отличие от валютных активов, не зависит от обязательств конкретного государства, не несет кредитного риска эмитента, оно ликвидно и является одинаковой ценностью для разных юрисдикций. Потому оно исторически выступает защитным резервным активом. Центробанки продолжили наращивать золотые запасы и во время пиковых цен, и во время последней коррекции — золото рассматривается как долгосрочный стратегический актив.
— Россия является одним из крупнейших держателей золота. В последние месяцы объем драгметалла в международных резервах государства уменьшился. Почему?
— Часть металла была реализована, что позволило на фоне высоких цен на актив значительно пополнить казну. В данном случае Банк России проводит операции, руководствуясь логикой эффективного управления структурой и ликвидностью резервов. Последние колебания на мировых валютных и финансовых рынках и динамика цен на золото свидетельствуют о нарастающих предкризисных явлениях в глобальной финансовой системе. Поэтому гибкость в управлении резервами, а также взвешенная денежно-кредитная и бюджетная политика сейчас особенно важны.
Читайте также:
• Когда высокие цены на нефть станут проблемой для Трампа • Зарплаты, кадры и МРОТ: что еще обеспечивает рост региональных доходов • Цифровой рубль набирает обороты, а криптовалюте прописали правила игры • ЦБ хочет упростить правила игры на бирже • Ставки падают, но копить все равно выгодно: главные тренды первого полугодия

Ещё материалы: Анатолий Аксаков