Анатолий Аксаков: Ключевая ставка если и снизится, то символически
Глава думского Комитета по финансовому рынку объяснил повышение ставок по вкладам и рассказал об инициативах в финансовой сфере
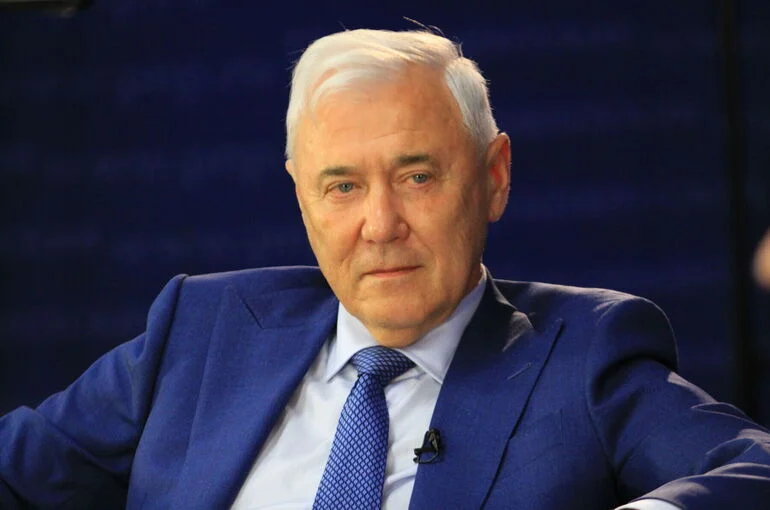
Осенняя сессия Госдумы обещает быть жаркой, особенно в части защиты прав потребителей финансовых услуг. Депутаты планируют завершить работу над законопроектами, которые увеличат страховые лимиты для долгосрочных вкладов и сделок с недвижимостью, а также поставят жесткий заслон финансовым мошенникам. О том, как новые правила изменят жизнь вкладчиков, заемщиков и участников рынка, в интервью «Парламентской газете» рассказал председатель Комитета Госдумы по финансовому рынку Анатолий Аксаков.
— Госдума уже приняла в первом чтении законопроект о повышении лимитов по страхованию вкладов. Кого и в каких объемах коснется эта новация?
— Мы рассматривали этот вопрос, чтобы простимулировать долгосрочные сбережения. Напомню, сейчас система страхования вкладов возвращает до 1,4 миллиона рублей при отзыве лицензии у банка. Мы предлагаем увеличить эту сумму до 2 миллионов рублей, но с одним условием: речь идет о вкладах, оформленных на срок от трех лет и более.
Кроме того, мы увеличиваем сумму возмещения для эскроу-счетов, на которых граждане накапливают деньги для покупки жилья или погашения ипотеки. Ранее лимит составлял 10 миллионов рублей, теперь он вырастет до 30 миллионов. Почему это необходимо? Сумма в 10 миллионов была установлена еще в 2018 году, и за прошедшие годы инфляция, а также колоссальный рост цен на недвижимость, просто «съели» этот порог. Сегодня 10 миллионов зачастую даже не покрывают стоимость средней квартиры. Рассчитываем, что в течение месяца мы внесем и рассмотрим все поправки, и уже со следующего года новые нормы начнут действовать.
— С октября вступили в силу ограничения, запрещающие МФО выдавать в одни руки более двух дорогих кредитов. Планируются ли еще новации для защиты заемщиков на микрофинансовом рынке?
— Мы уже приняли норму, согласно которой полная стоимость любого микрозайма не может превышать 100 процентов. Но есть и другая важная деталь — мы вводим так называемый период охлаждения. Если у человека уже есть дорогой займ, МФО не сможет выдать ему новый сразу же. Устанавливается трехдневный перерыв. Зачем это нужно? Зачастую человек попадает в сложную ситуацию, берет дорогой займ, не может его качественно обслуживать, проценты капают, долг растет. И на эту раздувшуюся сумму ему тут же оформляют новый кредит. Образуется долговой снежный ком, который обрушивается на личный бюджет. Трехдневная пауза даст человеку время подумать: а нужно ли ему влезать в еще более сложные условия? А у МФО исчезнет возможность спекулировать на чужой беде.
— Что творится на рынке вкладов? Ключевая ставка не изменилась, а максимальные проценты по депозитам, между тем, хоть и незначительно, но поднялись. С чем связана такая динамика?
— В первой половине года Банк России планомерно снижал ключевую ставку, создав на рынке атмосферу ожиданий, что этот тренд будет продолжаться. Я сам, честно говоря, ожидал более активного снижения. Но ЦБ не смог этого сделать, поскольку инфляция во второй половине года начала вести себя менее позитивно. На последнем заседании регулятор оставил ставку на уровне 14 процентов, фактически дав сигнал рынку: быстрого снижения не будет. Увидев эту динамику, банки пересмотрели условия по депозитам. Но повышение составило не более 0,5 процентного пункта в среднем. Это не стратегический разворот, а скорее охлаждение настроений кредитных организаций, которые приводят свои предложения в соответствие с реальной инфляцией и текущей ключевой ставкой.
— ЦБ отмечает, что предприниматели стали чаще обращаться за деньгами в МФО. Кредитование бизнеса в этом сегменте за первые полгода выросло на 18 процентов. Почему?
— Здесь сошлись несколько факторов. Во-первых, мы законодательно увеличили лимит, по которому МФО могут финансировать малый и средний бизнес: с 5 миллионов рублей до 15 миллионов. Сумма выросла в три раза, соответственно, вырос и объем выдач. Во-вторых, сам микробизнес научился работать в режиме «сегодня купил, завтра продал, заработал и сразу рассчитался». Им нужны деньги на очень короткий срок. Да, процент у МФО высокий, но поскольку заем обслуживается считанные дни, он не съедает всю маржу, а позволяет бизнесу работать. В-третьих, МФО научились работать дистанционно. Онлайн-оформление, скорость, отсутствие бюрократии — для активного микробизнеса это критически важно.
— Объем подозрительных операций по обналичиванию и выводу средств снизился с 32 миллиардов рублей в прошлом году до 20 миллиардов в этом. Какие заградительные инструменты дали максимальный эффект?
— Во-первых, Банк России выстроил систему «Знай своего клиента». Она позволяет видеть счета, которые уже «окрасились» в красный цвет из-за недобросовестных операций. Банки просто перестают их обслуживать. Во-вторых, с марта заработала система «Антифрод». Она обеспечивает взаимодействие ЦБ, коммерческих банков, правоохранительных органов, ФНС и МВД. Если идет финансовая операция, система мгновенно проверяет, не принадлежит ли счет лицу из списка неблагонадежных? В-третьих, мы приняли закон, вводящий серьезную уголовную ответственность — до 6 лет лишения свободы — для «дропперов». Это те люди, которые за небольшое вознаграждение продают или сдают в аренду свои карты и счета мошенникам. Угроза реального тюремного срока отрезвила многих: люди поняли, что за чужие преступления придется отвечать самому, и перестали быть «прокладками» для криминала.
— Стоит ли ожидать новых пакетов антифрод-законов?
— Обязательно. Преступники на финрынке зачастую более технологически продвинуты, чем добросовестные участники рынка. Они постоянно придумывают новые схемы. Поэтому мы готовим очередной пакет антифрод-законов, который планируем принять уже в эту осеннюю сессию. Это вечная борьба, но то, что объем украденного за год сократился в полтора раза, говорит об эффективности нашей работы.
— Минфин с октября планирует в пять раз увеличить закупку валюты и золота. С чем связано это решение?
— Покупки Минфина увязаны с бюджетным правилом: когда цена на нефть превышает определенный порог, а курс рубля укрепляется сверх расчетных значений, Минфин обязан покупать валюту для пополнения резервов. Да, повышенный спрос может немного поддержать валюту, но я уверен, что ЦБ полностью контролирует ситуацию. В масштабах мировой экономики эти объемы не столь велики, чтобы вызвать шоковые колебания курса национальной валюты.
— Каковы прогнозы по ключевой ставке в октябре?
— У ЦБ сейчас очень мало пространства для маневра. Инфляционные процессы, к сожалению, нарастают, плюс ситуация с дефицитом бюджета. Поэтому, если Банк России и снизит ставку в октябре, то символически — не более чем на 0,25 процентного пункта. Признаки для снижения есть, но они минимальны. В текущих реалиях регулятор будет сохранять жесткую денежно-кредитную политику, чтобы сбить инфляционную волну.
Читайте также:
• Больше детей — ниже ставка: как изменится семейная ипотека с 1 октября • Цифровой рубль в смартфоне: как открыть счет и начать пользоваться
Также читайте о том, какие законы вступают в силу в октябре.

Ещё материалы: Анатолий Аксаков