Цифровой рубль в смартфоне: как открыть счет и начать пользоваться
С 1 сентября 2026 года в России начался масштабный запуск третьей формы нацвалюты
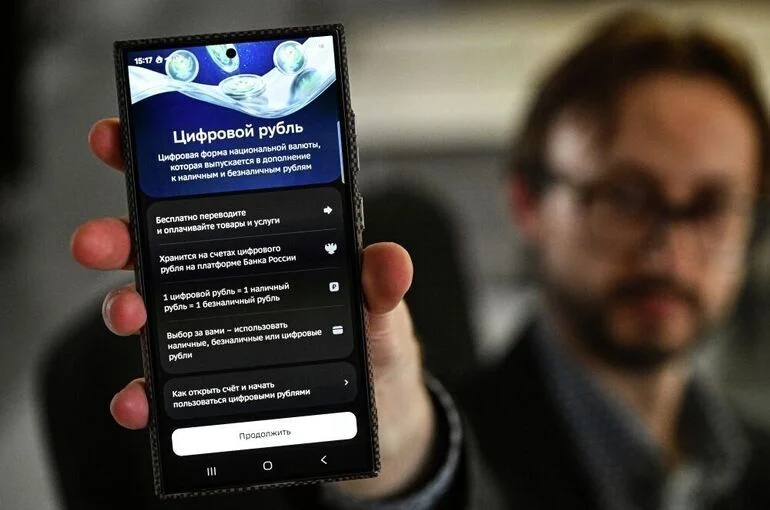
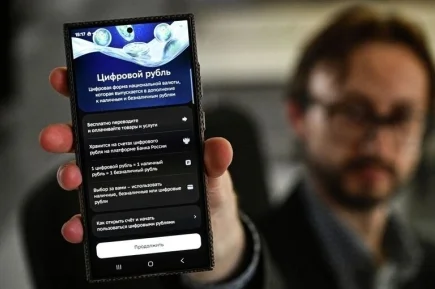
Цифровой рубль стал доступен миллионам россиян. Открыть счет можно прямо в банковском приложении — без визита в отделение и лишних бумаг. Процедура доступна клиентам крупнейших банков, а в ближайшие два года к системе подключатся все кредитные организации. Операции для граждан бесплатные, использование новой формы российских денег добровольное. «Парламентская газета» разбиралась, как открыть счет цифрового рубля, не выходя из дома, какие лимиты установлены и можно ли будет в будущем снять цифровой рубль прямо в банкомате.
Перспективный рост
Наличные, безналичные, а теперь еще и цифровые — с 1 сентября в стране начался масштабный запуск третьей формы национальной валюты. 12 крупных банков и значимые игроки на рынке платежных услуг, а также их клиенты — торговые компании с выручкой более 120 миллионов рублей за прошлый год — получили возможность совершать операции с цифровыми рублями.
Все операции для россиян бесплатные, использование добровольное. И безопасное: цифровые рубли хранятся в кошельках на платформе Банка России, все счета и операции защищены банковской тайной.
С 1 сентября 2027 года продолжится поэтапное расширение возможностей: обязанность подключиться к платформе ЦБ наступит для банков с универсальной лицензией и торговых компаний с выручкой более 30 миллионов рублей, а с 1 сентября 2028 года — для банков с базовой лицензией и торговых компаний с выручкой от 20 до 30 миллионов рублей.
В будущем Банк России планирует дать пользователям долнительные возможности. Зампред ЦБ Зульфия Кахруманова рассказала на открытом онлайн-уроке 22 сентября, что регулятор работает над возможностью снятия наличных напрямую со счета цифрового рубля в банкомате без предварительного перевода на безналичный счет. Также к концу 2027 года планируется разрешить открывать счета цифрового рубля гражданам с 14 лет (сейчас эта опция доступна с 18 лет), передает «Интерфакс».
Если россиянин совершил ошибочный перевод в цифровых рублях, он может обратиться в службу поддержки банка или ЦБ для его отмены, напомнила зампред. Регулятор также подумает над тем, как упростить эту процедуру и сделать ее более удобной для пользователей.
Сегодня закон запрещает использовать цифровой рубль для выдачи кредитов, рассказал председатель думского Комитета по финансовому рынку Анатолий Аксаков «Парламентской газете». Однако опыт Китая показывает: у этой идеи есть все шансы на успешное внедрение. Еще в апреле депутат направил в Центробанк запрос о запуске пилотного проекта по тестированию такой схемы на одном из предприятий Чувашии.
Анатолий Аксаков первым в России получил зарплату в цифровых рублях год назад. Депутат рассказал, что протестировал переводы и платежи со своего счета, сделав пожертвования двум благотворительным организациям, помогающим детям, и оплатив заказ по QR-коду в московском кафе.
Как открыть счет: пошаговая инструкция
Счет открывается прямо в приложении банка, но есть одно условие: банк должен быть подключен к платформе цифрового рубля ЦБ. Если банк участвует в проекте, процедура займет всего несколько минут.
Шаг 1. Обновить приложение банка
Прежде всего следует заглянуть в магазин приложений и проверить, не вышла ли свежая версия банковского приложения. Иногда нужный раздел просто не отображается в старых версиях. В случае надобности следует обновить программу.
Шаг 2. Найти раздел «Цифровой рубль»
В меню приложения найти вкладку «Цифровой рубль». Чтобы было проще ориентироваться, ее часто отмечают специальным логотипом Банка России — знаком рубля в кораллово-алом кружочке. Если раздел не находится, нужно воспользоваться поиском внутри приложения или написать в чат поддержки — там подскажут.
Шаг 3. Авторизация через "Госуслуги"
Для открытия счета понадобится подтвержденная учетная запись на портале госуслуг. Если ее еще нет — самое время оформить. Переход на портал — прямо из приложения.
Шаг 4. Изучить и подтвердить договор
Затем появится договор на открытие счета цифрового рубля. Если все понятно и устраивает, нужно подтвердить согласие.
Шаг 5. Настроить систему защиты
Система предложит создать уникальные графические ключи электронной подписи — обычно это делается простым касанием экрана в нужных местах. Также понадобится специальный сертификат проверки. Все это нужно, чтобы операции были максимально защищены.
Шаг 6. Придумать пароль
Для дополнительной защиты можно будет установить отдельный пароль для доступа к счету цифрового рубля внутри банковского приложения. Он будет работать как дополнительный рубеж охраны.
Шаг 7. Дождаться уведомления
После всех шагов банк пришлет уведомление об успешном открытии счета — и он появится в приложении. Пополнить счет можно переводом с обычного банковского счета. Лимит до 300 тысяч рублей в месяц.
Что важно знать
У каждого человека может быть только один счет цифрового рубля. Но если гражданин обслуживается в нескольких банках, подключенных к платформе ЦБ, то он сможет видеть и управлять этим же счетом через приложение любого из них.
Сама услуга открытия счета и все операции по нему для физических лиц бесплатные.
А вот снять цифровые рубли напрямую в банкомате пока нельзя. Сначала их нужно перевести на обычный банковский счет или карту и уже потом обналичить.
В чем преимущества цифрового рубля
Для обычных граждан
1. Никаких комиссий. Все операции — переводы другим людям, оплата товаров и услуг — полностью бесплатны. Человек платит ровно столько, сколько стоит товар.
2. Деньги под защитой государства. Цифровые рубли хранятся не в коммерческом банке, а напрямую на платформе ЦБ. Даже если банк лишится лицензии или обанкротится, цифровые рубли никуда не исчезнут — ими можно будет пользоваться через другой банк.
3. Привычный доступ. Открыть цифровой кошелек можно в приложении любого банка, который подключен к платформе ЦБ. Пользоваться им так же просто, как обычной картой или счетом.
4. Работа без интернета. В планах — возможность оплачивать покупки цифровыми рублями даже без связи с Сетью, по аналогии с наличными деньгами.
5. Свобода выбора. Граждане смогут по собственному желанию получать зарплату, пенсии или пособия в цифровых рублях — принуждения не будет.
Для бизнеса
1. Экономия на комиссиях. Тарифы за прием платежей в цифровых рублях значительно ниже традиционного эквайринга. Если по картам комиссия может достигать 1-2 процентов, то здесь речь идет примерно о 0,3 процента — для бизнеса это ощутимая выгода.
2. Прозрачность и контроль. У каждого цифрового рубля уникальный код, а все операции фиксируются в едином реестре. Это упрощает контроль за целевым использованием средств (что особенно важно для госзакупок) и снижает нагрузку на бухгалтеров при налоговых проверках.
3. Скорость расчетов. Платежи идут напрямую через платформу ЦБ, минуя цепочку банков-посредников. Это значит, что деньги доходят до получателя быстрее.
4. Автоматизация сложных сделок. В перспективе с помощью смарт-контрактов можно будет автоматизировать расчеты, например при покупке недвижимости деньги автоматически перейдут продавцу в момент регистрации сделки в Росреестре.
Читайте также:
• Маркетплейсы хотят наказывать штрафом за навязывание скидок

Ещё материалы: Анатолий Аксаков