Цифровой рубль: бесплатный, безопасный и только по желанию клиента
В Центробанке объяснили, как новация упростит жизнь россиян и защитит их сбережения
Тема: Пленарное заседание Совета Федерации 10 ноября 2026 года
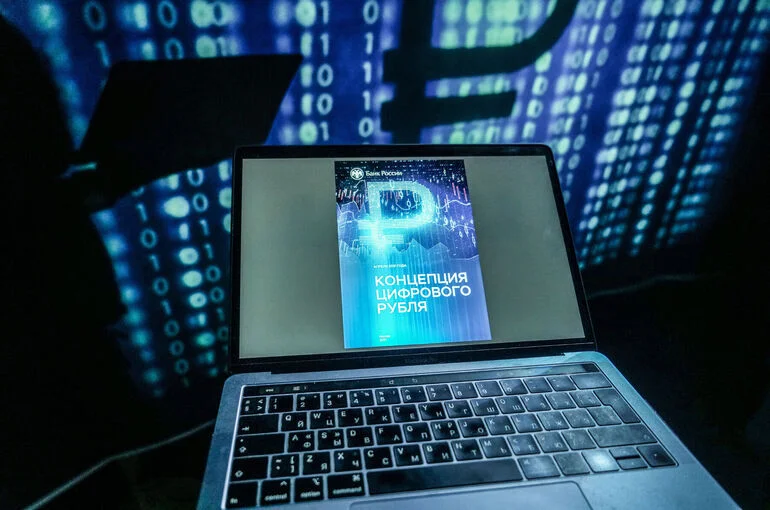
С 1 сентября цифровой рубль перешел от пилотного режима к широкому применению. Теперь любой совершеннолетний гражданин может открыть такой счет через приложение своего банка. Это абсолютно добровольно, переводы между людьми бесплатны и без лимитов, а если приложение одного банка «упадет», доступ к деньгам можно получить через другую кредитную организацию. Какую выгоду получит обычный человек от внедрения третьей формы нацвалюты, в Совете Федерации 10 ноября рассказала зампредседателя Банка России Зульфия Кахруманова.
Ключевое отличие
Цифровой рубль равноценен наличным и безналичным деньгам. Счет открывается исключительно по желанию человека через его мобильное устройство, никаких автоматических действий со стороны государства не предусмотрено, заверила Зульфия Кахруманова.
Ключевое отличие от обычного безналичного счета в том, что цифровой кошелек находится на платформе Банка России. Это значит, что ответственность за сохранность средств несет сам регулятор, а не коммерческий банк. Платформа является объектом критической информационной инфраструктуры и полностью разработана в России, что гарантирует максимальную защищенность от киберугроз.
Для обычных людей это дает два весомых преимущества.
Первое — в отличие от Системы быстрых платежей (СБП), где есть лимит в 100 тысяч рублей, на платформе цифрового рубля переводы физическим и юридическим лицам бесплатны вне зависимости от суммы.
И второе: если мобильное приложение одного банка даст сбой, клиент сможет получить доступ к своим цифровым рублям через приложение любого другого банка, где у него есть счет. Деньги не окажутся «запертыми» в инфраструктуре одной организации.
Выгода для малого бизнеса
Для предпринимателей цифровой рубль также становится выгодным инструментом. Комиссия за прием платежей составляет всего 0,3 процента, что заметно ниже тарифов на банковский эквайринг или обычные переводы. При этом компаниям не придется тратить деньги на сложные доработки.
«Оплата очень похожа на оплату через систему быстрых платежей, через QR, — уточнила Зульфия Кахруманова. — Если кто-то уже пользовался, видели, что сканируется QR-код и появляется такая страница, где можно выбрать любой тип оплаты, который для вас удобен».
Для работодателей также есть свои преимущества в использовании цифровых денег. У них появляется возможность проводить реестровые выплаты зарплат сотрудникам с минимальными издержками.
По словам Кахрумановой, на данный момент к платформе уже подключились 38 банков (включая все крупнейшие), свои счета открыли почти 300 тысяч граждан и 15 тысяч юридических лиц, совершив более 250 тысяч операций.
Бюджет под защитой смарт-контрактов
Особую роль цифровой рубль сыграет в бюджетной сфере благодаря смарт-контрактам (алгоритмизируемым платежам). Это позволяет автоматизировать выплаты и гарантировать, что бюджетные деньги будут потрачены строго по назначению, убеждены в ЦБ.
Кахруманова привела примеры успешных региональных пилотов: субсидии фермерам на производство молока или выплаты гражданам на приобретение спортивной формы. Если получатель попытается потратить эти средства не по целевому назначению, система автоматически отклонит платеж.
«Это ускоряет доведение денег до получателей и избавляет регионы от бумажной волокиты и ручных проверок. Со следующего года к этой системе подключатся и региональные бюджеты», — отметила зампред Банка России.
Что появится в будущем
Останавливаться в совершенствовании цифровых технологий регулятор не намерен. В планах — внедрение новых удобных функций, основанием для появления которых послужили запросы пользователей.
Так, в следующем году начнется тестирование платежей без доступа к интернету. С помощью защищенных SIM-карт можно будет создать офлайн-кошелек и оплачивать покупки или делать переводы даже при слабой мобильной связи.
Кроме того, по словам Зульфии Кахрумановой, прорабатываются механизмы, которые позволят жертвователям видеть, на какие конкретные цели пошли их средства.
Развитие трансграничных платежей также остается в числе долгосрочных приоритетов регулятора.

Ещё материалы: Анатолий Аксаков