Депутат Аксаков рассказал, как можно выгодно распорядиться пенсионными накоплениями
Правительство предлагает автоконвертацию средств в программу долгосрочных сбережений
Тема: Все о пенсиях в России
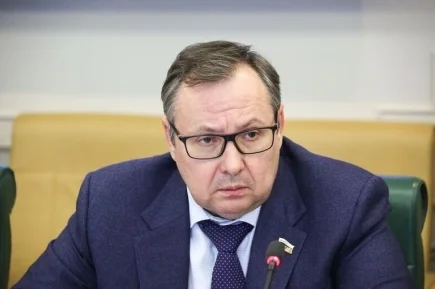
Более 12 лет пенсионные накопления россиян фактически были заморожены: с 2014 года система обязательного пенсионного страхования не пополнялась новыми взносами. Теперь Правительство предлагает реформу: автоконвертацию накоплений в программу долгосрочных сбережений (ПДС). Председатель Комитета Госдумы по финансовому рынку Анатолий Аксаков объяснил в интервью «Парламентской газете», какие преимущества это даст гражданам, как будет проходить перевод и почему пенсионерам не о чем беспокоиться.
— Анатолий Геннадьевич, в Госдуму внесен правительственный законопроект об автоконвертации пенсионных накоплений в ПДС. На что он направлен, какие изменения ждут россиян?
— Законопроект предусматривает существенное расширение возможностей граждан по формированию долгосрочных сбережений. Напомню, что с 2014 года формирование накопительной пенсии в системе обязательного пенсионного страхования фактически заморожено — эта система перестала пополняться новыми взносами. Программа долгосрочных сбережений (ПДС), запущенная в 2024 году, является более гибким инструментом.
Автоконвертация дает старым пенсионным накоплениям новый правовой статус и открывает доступ к новым возможностям.
Граждане смогут получать деньги не только при достижении установленного возраста — 55 лет для женщин и 60 лет для мужчин, но и в особых жизненных ситуациях: при потере кормильца, дорогостоящем лечении.
Также появится возможность получить средства по истечении 15 лет с даты перевода в ПДС — независимо от возраста. Кроме того, граждане смогут выбирать срочные выплаты вместо пожизненных, получать налоговые вычеты в повышенном размере и государственное софинансирование на личные взносы. Законопроект предполагает масштабные комплексные изменения — поправки вносятся более чем в 60 федеральных законов. Это реформирование системы пенсионных накоплений и совершенствование ПДС.
— Что такое автоконвертация и как она будет проходить?
— Автоконвертация — это автоматический, не требующий заявления от гражданина перевод средств накопительной пенсии, сформированных в 2002—2013 годах, в ПДС. Гражданину не нужно заключать договор или подавать заявление — перевод произойдет «в силу закона». Если накопления находятся в негосударственном пенсионном фонде, они будут переведены в ПДС в этом же фонде. Если средства находятся в Социальном фонде России — так называемые «молчуны», — они будут переведены в специальный уполномоченный НПФ с участием ВЭБ.РФ. На счет ПДС будет переведена вся сумма накоплений по состоянию на 31 декабря 2026 года, включая весь накопленный инвестиционный доход. Инвестиционный доход за первый квартал 2027 года будет зачислен до 31 мая 2027 года. Важно понять, что автоконвертация не затрагивает страховую пенсию — баллы и стаж — она назначается и выплачивается по прежним правилам.
- По срокам проведения реформы уже определились?
- Предполагается переходный период, который начнется 1 января 2027 года. С этой даты будет запрещено заключать новые договоры ОПС, подавать заявления о переводе средств между фондами. С 1 марта следующего года Соцфонд и НПФ прекратят принимать заявления о назначении накопительной пенсии по старым правилам. О предстоящем переводе средств НПФ и портал госуслуг будут рассылать уведомления россиянам с 12 января по 31 марта 2027 года. А с 1 апреля 2027 года запланировано начало автоматической конвертации. Все средства переводятся в ПДС. Вместе с тем с 1 апреля 2027 по 31 марта 2029 года предусмотрено двухлетнее переходное окно. В этот период граждане могут сменить НПФ без потери инвестиционного дохода.
— Что должны будут сделать пенсионеры и предпенсионеры с уже накопленными средствами?
— Прежде всего, до 2027 года гражданам рекомендуется заказать выписку из индивидуального лицевого счета на портале госуслуг, чтобы узнать, где именно находятся их накопления — в СФР или в конкретном НПФ. Далее — три варианта действий. Первый: до 1 января 2027 года подать заявление и перевести накопления в выбранный НПФ. Второй: ничего не делать для автоматического перевода — если законопроект будет принят, перевод произойдет автоматически.
Если накопления находятся в НПФ, они останутся в этом же фонде на новом счете. Если в СФР — будут переведены в уполномоченный НПФ с госучастием.
Никаких заявлений подавать не потребуется. Третий вариант: принять решение о выплате. Если пенсионер или предпенсионер уже достиг возраста 55 лет (для женщин) или 60 лет (для мужчин) и имеет основания для назначения накопительной пенсии, он может оформить выплату по старым правилам до момента перевода.
— Если кто-то не успеет или не захочет переводить свои средства, что будет с их деньгами?
— Деньги точно никуда не пропадут — государство гарантирует сохранность. С 1 апреля 2027 года действие всех договоров об ОПС прекращается, а пенсионные накопления — около 6,6 триллиона рублей — автоматически конвертируются в ПДС. Если накопления в СФР — это так называемые «молчуны», на которых приходится около 3 триллионов рублей, — их передадут в новый уполномоченный НПФ с участием ВЭБ.РФ. Отказаться от перевода и оставить деньги в прежней системе нельзя. Если накопления находятся в НПФ — речь идет о 34,4 миллиона клиентов и 3,6 триллиона рублей, — то счет откроют в том же фонде, где они уже лежат. Кто уже получает накопительную пенсию или срочную выплату — ничего не изменится: суммы, сроки и способ доставки выплат сохранятся, поменяется лишь источник — пенсионные резервы НПФ или уполномоченного фонда.
— Когда и как можно будет получить деньги, накопленные «по новым правилам»?
— Как уже говорил ранее: по достижении возраста 55 лет для женщин и 60 лет для мужчин или по истечении 15 лет с даты заключения договора — в зависимости от того, что наступит ранее, — участнику будут предложены разные варианты выплат.
Первый — пожизненная ежемесячная выплата, если накопленная сумма позволяет назначить выплату в размере 10 процентов и более от прожиточного минимума пенсионера.
Второй — срочная периодическая выплата на срок не менее 10 лет. Остаток средств в случае смерти застрахованного лица наследуется.
Третий — единовременная выплата, если средств на счете недостаточно для пожизненной выплаты. Также предусматривается возможность получения единовременной выплаты независимо от суммы, но только по истечении 15 лет с даты заключения договора. Кроме того, особыми условиями предусматривается, что средства можно будет использовать досрочно и без потерь на оплату дорогостоящего лечения — по утвержденному Правительством перечню — или в случае потери кормильца.

Ещё материалы: Анатолий Аксаков