В Минфине рассказали, кто заплатит налог на сверхдоходы
Тема: Пленарное заседание Государственной Думы 29 октября 2026 года
Законопроект: № 618-9
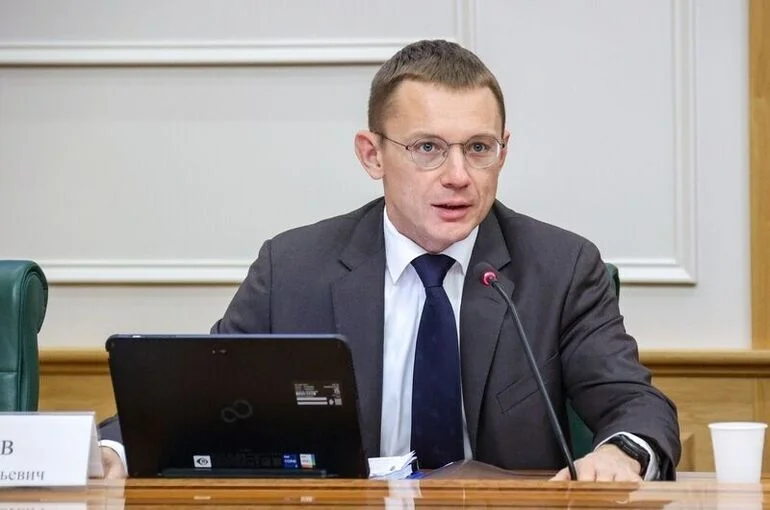
Статс-секретарь — замминистра финансов РФ Алексей Сазанов, выступая на пленарном заседании в Госдуме 29 октября, представил в первом чтении законопроект «О Налоге на сверхдоходы».
Этот налог будет распространяться на организации, занимающиеся добычей полезных ископаемых, за исключением тех, кто не вел добычу на своих участках в 2025 году. Налогооблагаемой базой станут доходы, возникшие вследствие превышения текущих мировых цен на добытое сырье над средними ценами 2025 года. Для 2027 и 2028 годов эти базовые цены будут скорректированы с помощью коэффициентов 1,1 и 1,21 соответственно.
Налог будет начисляться при увеличении стоимости добычи более чем на 10%. Перечень добываемых полезных ископаемых, подпадающих под этот налог, включает различные виды руд (черных и цветных металлов, комплексные), горно-химическое сырье, а также полупродукты, содержащие драгоценные металлы. Общая ставка налога составит 30%, а для добычи золота — 20%. Порядок расчета и уплаты налога будет определен, при этом налогоплательщики будут самостоятельно исчислять сумму налога, подавать декларацию до 25 апреля и уплачивать его до 28 апреля следующего года.
Как отметил Сазанов, в 2026 году наблюдался существенный рост мировых цен на такие сырьевые товары, как драгоценные и цветные металлы, а также удобрения. Это привело к получению добывающими компаниями значительных сверхдоходов, обусловленных исключительно благоприятной рыночной конъюнктурой. Чтобы обеспечить справедливое распределение этих доходов между бизнесом и государством, предлагается ввести налог на сверхприбыль для добывающих компаний. Этот налог будет взиматься, если средняя цена на соответствующее полезное ископаемое в 2026-2028 годах превысит среднюю цену 2025 года более чем на 10% (с применением коэффициентов).
Важно отметить, что налог не будет распространяться на новые участки недр, где добыча не велась в 2025 году. Ставка налога составит 30% для большинства видов полезных ископаемых, а для золота — 20%, поскольку в НДПИ для золота уже предусмотрен дополнительный 10% налог. Размер налога будет ограничен разницей между 15% расчетной выручки от продажи полезного ископаемого и суммой НДПИ.
Читайте также: