Кредиты подешевеют не скоро
ЦБ оценил, как будет развиваться Россия в ближайшие три года
Банк России представил макроэкономический прогноз на трехлетку, рассмотрев четыре сценария развития событий. Базовый предполагает возврат инфляции к четырем процентам уже в 2027 году и постепенное снижение ключевой ставки до 7,5-8,5 процента к 2029 году. Но регулятор рассматривает и альтернативные варианты — от ускоренного снижения ставки до резкого ужесточения политики в условиях мирового кризиса. Что ждет заемщиков, вкладчиков и бизнес — в материале «Парламентской газеты».
В рамках текущих трендов
Базовый сценарий регулятор оценивает как наиболее вероятный. Он предполагает, что российская и мировая экономики продолжат развиваться в рамках текущих трендов.
Рост мировых цен на нефть, вызванный эскалацией конфликта на Ближнем Востоке, будет носить временный характер, уточняется в опубликованных ЦБ Основных направлениях единой государственной денежно-кредитной политики на 2027 год и плановый период 2028-2029 годов. По прогнозу Банка России, цена на российскую нефть сложится на уровне 72 долларов за баррель в 2026 году, затем снизится до 55 долларов в 2027 году и до 50 долларов в 2028-2029 годах.
В 2026 году рост ВВП страны составит от 0,5 до 1 процента — замедление связано с временным сокращением производственных возможностей в отдельных отраслях. В 2027 году экономика ускорится до 1-2 процентов, а в 2028-2029 годах выйдет на траекторию долгосрочного потенциального роста (1,5-2,5%).
Согласно оценкам ЦБ, годовая инфляция по итогам 2026 года составит 7,1-7,6 процента — отклонение от цели связано с влиянием разовых факторов, прежде всего роста цен на топливо. По мере исчерпания их влияния и под воздействием денежно-кредитной политики рост цен будет замедляться. В 2027 году инфляция снизится до четырех процентов и в дальнейшем будет находиться вблизи этой цели.
Ключевой прогноз
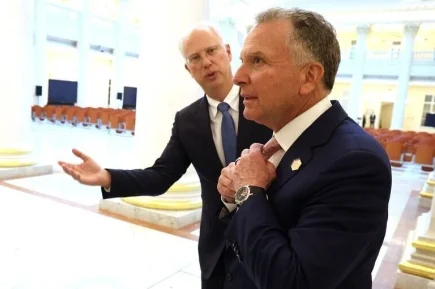
То обстоятельство, что проект федерального бюджета на 2027-2029 годы, принятый в первом чтении, и Основные направления денежно-кредитной политики Банка России готовились в тесной координации, создает основу для более эффективного достижения ключевых макроэкономических целей, считает председатель Комитета Госдумы по финансовому рынку Анатолий Аксаков.
Если бюджет будет исполняться в утвержденных параметрах, это позволит Правительству и Центробанку совместно работать над снижением инфляции, пояснил депутат «Парламентской газете».
Аксаков выразил уверенность, что результатом согласованности бюджетной и денежно-кредитной политики станет создание условий «для того, чтобы Центральный банк мог снижать ключевую ставку».
По прогнозу, средний уровень ключевой ставки в 2026 году составит 14,6 процента годовых. В 2027 году она сложится в диапазоне 12,5-13,5 процента годовых. В 2029 году ставка вернется в диапазон 7,5-8,5 процента, соответствующий оценке долгосрочной номинальной нейтральной ставки.
При этом глава думского комитета по финрынку допустил, что регулятор может действовать более решительно, чем предусмотрено базовым сценарием.
Ускоренный рост и быстрое снижение
Дезинфляционный сценарий предполагает более быстрое, чем в базовом сценарии, повышение эффективности экономики. Одним из его источников станет более свободное перераспределение ресурсов в пользу более производительных компаний и отраслей. Вклад в рост производительности может внести активное внедрение новых технологий, в том числе искусственного интеллекта.
Благодаря расширению производственных возможностей экономика сможет расти быстрее без усиления инфляционного давления. В 2027-2028 годах рост ВВП составит два-три процента, а в 2029 году вернется к траектории 1,5-2,5 процента.
Инфляционное давление при этом будет сокращаться быстрее и устойчивее. В 2027 году инфляция составит три-четыре процента, а в 2028-2029 годах вернется к цели четыре процента.
Аксаков подчеркнул, что связка бюджетной и денежно-кредитной политики — это важный фактор макроэкономической стабильности: «Согласованные действия Правительства и Центробанка позволяют более эффективно бороться с инфляцией и создавать условия для устойчивого экономического роста».
В этих условиях Банк России сможет быстрее смягчать денежно-кредитную политику. Средняя ключевая ставка в 2027 году составит 10-12 процентов годовых. В 2028 году она вернется к нейтральному диапазону 7,5-8,5 процента и сохранится в дальнейшем.
При этом кредиты будут дешеветь быстрее, а условия для сбережений и инвестиций станут более благоприятными. Рост реальных заработных плат не окажет серьезного проинфляционного эффекта благодаря увеличению производительности труда.
Проинфляционный и рисковый
Рассматриваемые Банком России альтернативные сценарии потребуют более жесткой реакции денежно-кредитной политики. Так, проинфляционный сценарий предполагает сочетание внешних и внутренних факторов, под влиянием которых спрос сложится выше, а предложение — ниже, чем в базовом сценарии.
В этом сценарии инфляция в 2027 году составит 4,5-5,5 процента, а ключевая ставка — 14-16 процентов годовых. В 2028 году ставка снизится до 11,5-12,5 процента, а в 2029 году составит 8,5-9,5 процента. Рост ВВП в 2027-2028 годах будет ниже базового сценария — 0,5-1,5 процента.
В качестве модельной предпосылки рискового сценария заложено развитие мирового финансового кризиса, сопоставимого по масштабам с кризисом 2007-2008 годов. Одним из факторов, способных спровоцировать кризисные явления, может стать резкая переоценка активов технологических компаний на фоне завышенных ожиданий относительно экономических эффектов от развития искусственного интеллекта.
В этом сценарии мировой спрос резко сократится, цены на нефть снизятся. В 2027 году ВВП России снизится натри-четыре процента, а в 2028 году — на 1,5-2,5 процента. Инфляция в первый кризисный год составит 11-13 процентов. Это потребует от Банка России решительной реакции — в среднем за 2027 год ключевая ставка сложится в диапазоне 19-21 процент годовых. В 2028 году ставка составит 14-16 процентов, а в 2029 году — 9,5-10,5 процента.

Ещё материалы: Анатолий Аксаков