Как не испортить кредитную историю
Защитить финансовую репутацию помогут два бесплатных отчета в год и самозапрет
Банки проверяют заемщиков все тщательнее, а в кредитной истории теперь видна не только классическая ссуда, но и рассрочка. К такому выводу пришел Центробанк, проанализировав данные по итогам первого полугодия 2026 года. «Парламентская газета» узнала, как сохранить репутацию хорошего плательщика и что делать, если в досье нашлась чужая запись.
Ваше досье читают внимательно
Кредитная история сегодня есть практически у каждого взрослого россиянина: в бюро кредитных историй (БКИ) хранятся данные о 123,4 миллиона граждан. И читают это досье все чаще: за первое полугодие банки запросили на 18 процентов больше кредитных отчетов, чем годом ранее, сообщили в ЦБ.
Причина проста — проверка окупается. По расчетам регулятора каждый рубль, потраченный кредитором на отчет при выдаче, позволяет снизить просроченную задолженность в портфеле примерно на 419 рублей. Для заемщика это сигнал, что любая случайная запись в истории теперь имеет большее значение.

Второй вывод: россияне научились защищаться. Самозапрет на кредиты действует уже больше чем у 21 миллиона человек, причем каждый четвертый из них никогда не брал ни кредитов, ни займов: запрет ставят на будущее, чтобы защититься от мошенников. Чаще всего так поступают люди старше 40 лет. Но запрет не всегда пожизненный: в среднем его снимают 185 тысяч раз в месяц.
Еще один вывод ЦБ: спрос на ипотеку. Заявки поддерживают в основном льготные программы, а ипотечные сделки составляют около 68 процентов рынка жилья.
Рассрочка вышла из тени
Правила выдачи кредитов и формирования кредитных историй периодически меняются.
В 2026 году таких изменений было несколько:
С 1 апреля в состав кредитной истории включили сведения о рассрочке.
С 1 июля бюро обеспечили онлайн-возможность получать и предоставлять антифрод-сведения, обмен такими данными для банков и МФО в ближайшее время станет обязательным, что нужно для защиты от мошенников.
С 26 ноября взаимодействие БКИ с Федеральной службой судебных приставов перевели в электронный вид. Состав кредитных историй расширили за счет просуженных долгов из банка данных исполнительного производства.
Наконец, в 2027 году кредиторы будут обязаны направлять заемщику через квалифицированное БКИ уведомление о подписании индивидуальных условий договора потребкредита или займа.
Лучше уточнить заранее
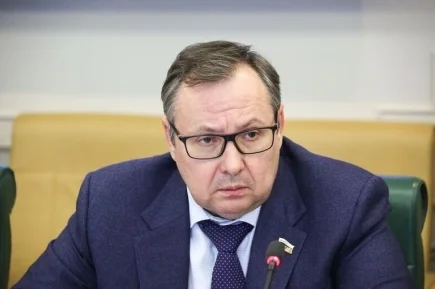
Кредитная история — это финансовое досье: какие кредиты и займы брал человек, как платил, сколько должен сейчас, кто и когда интересовался его надежностью. На ее основе БКИ считают индивидуальный рейтинг, а банки — свой скоринг. От этого зависит не только одобрение заявки, но и процентная ставка, кредитный лимит и размер первоначального взноса по ипотеке. Правильно сформированная история поможет человеку избежать чрезмерной закредитованности, рассказал «Парламентской газете» председатель Комитета Госдумы по финансовому рынку Анатолий Аксаков.
«Человек должен принимать решение о кредите осознанно, а не под давлением — ни продавца, ни мошенника, — отметил он. — Самозапрет и период охлаждения уже доказали свою эффективность, это видно по статистике Банка России. Но самая надежная защита — финансовая грамотность и привычка проверять свою кредитную историю».

Ранее парламентарии приняли ряд решений. С марта 2025 года работает самозапрет на потребкредиты и займы. С сентября прошлого года деньги по кредиту приходят не сразу — у человека есть время одуматься. Кроме того, были ограничены ставка и предельная переплата по микрозаймам, а с этой весны заработало регулирование сервиса рассрочки — с надзором за операторами и передачей данных в БКИ.
Штрафы и алименты тоже учитывают
Дважды в год в каждом бюро, где хранится кредитная история, отчет можно получить бесплатно. Узнать, в каких именно БКИ она лежит, проще всего через «Госуслуги», отправив запрос в центральный каталог кредитных историй. Кстати, перечень организаций, через которые можно направить такой запрос, в этом году сузили: кредитные организации из него исключены.
Финансовые эксперты посоветовали самым ответственным россиянам проверять историю по расписанию, а чтобы не забыть — привязать проверку к смене сезона. Что касается самого кредита, то платежи лучше проводить день в день либо с минимальной задержкой.
Просрочка в пять дней выглядит в истории почти так же неаккуратно, как в 50.
Закрывая кредит, берите справку. И через месяц проверьте, что обязательство действительно отражено как закрытое, а не висит с остатком.
Теперь важно не забывать и про рассрочку: несколько «беспроцентных» покупок подряд увеличивают долговую нагрузку в глазах банка, даже если формально это не кредит.
Кредитный рейтинг в истории может снизить «веерная» подача заявок на заем. Значит, лучше не торопиться, а сразу идти в банк, где шансы выше. Также важно помнить: в досье попадают не только банковские долги, но и просуженные задолженности по алиментам, ЖКХ и штрафам.
И, наконец, нельзя вестись на услуги «чистильщиков», которые предлагают удалить просрочки в кредитной истории за деньги. Это мошенничество. Записи хранятся в БКИ семь лет с момента последнего изменения, и исправить можно только недостоверные сведения, подав официальное заявление.

Ещё материалы: Анатолий Аксаков