Банки могут изменить систему оценки заемщиков
Для анализа доходов людей кредитные организации будут руководствоваться единым перечнем документов
Ограничить выдачу ипотечных кредитов для ИЖС без эскроу-счетов, пользоваться заранее утвержденным перечнем документов для оценки заемщиков и поменять подход к реструктуризации долгов — такие изменения Центробанк планирует внести в систему оценки кредитных рисков, следует из «Обзора банковского регулирования за III квартал 2026 года». Документ опубликован ЦБ 2 ноября. Что именно изменится и как это повлияет на обычных граждан — рассказывает «Парламентская газета».
Запрет на «динамичную» ипотеку
Как следует из отчета, в планах у ЦБ на ближайшее время — введение целого комплекса точечных мер для совершенствования оценки кредитного риска, от которой напрямую зависит, дадут заемщику кредит или нет.
ЦБ намерен формализировать перечень документов, которыми будут руководствоваться банки для оценки доходов заемщиков. Сейчас единого перечня не существует — каждый кредитор вправе опираться на те или иные источники по своему усмотрению. Предполагается, что с его появлением появится возможность унифицировать подходы, обеспечить более точную оценку кредитного риска и закрыть «окно возможностей» для разного рода мошенников. Какие именно документы войдут в новый формализированный перечень — пока неизвестно.
Еще одно важное нововведение — обновленный подход к реструктуризации кредитов. Так, если процентная ставка по кредиту снижается в силу новых законов или правительственных актов, такое снижение не будет считаться реструктуризацией. А следовательно, банки получат право не формировать повышенные резервы, не закладывать в процедуру дополнительные вероятные риски и не ограничивать выдачу кредитов.
Кроме того, ЦБ планирует пересмотреть часть ипотечных механизмов, о чем заявляли еще в январе текущего года. Пересмотр коснется ипотечных кредитов, которые предполагают небольшие платежи в первые годы с их последующим резким — более чем в два раза — ростом. Как уточнял ЦБ ранее, такие схемы существенно увеличивают риск дефолта заемщиков с последующей невыплатой остатков по кредиту. А поскольку долги за квартиру могут превышать ее реальную рыночную стоимость, для них еще и будет ограничена возможность рефинансирования.
Чтобы этого не допустить, ЦБ намерен повысить резервы — то есть объемы «замороженных» средств, которые финансовая организация никак не может пустить в оборот — для банков, которые выдают кредиты по подобным схемам. Ожидается, что повышение будет происходить вплоть до «запретительных показателей» — до 50 %.
Балансировка рынка
Еще одно важное нововведение — исключение из ипотечных портфелей банков кредитов и ссуд, выданных на индивидуальное жилое строительство без счета эскроу, где единственным обеспечением является земельный участок. Говоря простыми словами, это закрывает лазейку, по которой заемщик мог получить кредит на ИЖС, заложив только участок, и строить дом без эскроу. Такие схемы ЦБ считает слишком рискованными. Если со стройкой возникнут проблемы, заемщик рискует остаться и без дома, и без денег. Поэтому их предлагается ограничить. При этом сохраняется возможность вести стройку без эскроу, если у заемщика, помимо участка, есть другое обеспечение: например, уже построенный дом, автомобиль и так далее.
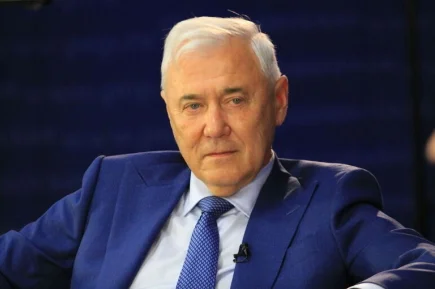
Как подчеркнул в разговоре с «Парламентской газетой» председатель Комитета Госдумы по финансовому рынку Анатолий Аксаков, предлагаемые меры вводятся в качестве ответа на ситуацию, которая сложилась на финансовом рынке.
«Эта ситуация контролируемая, но непростая, — уточнил парламентарий. — В частности, пусть и не намного, но все же вырос общий показатель просрочки выплат по кредитам. В этих условиях финансовые организации пытаются найти разные пути для обхода регуляторных ограничений — например, вводят повышающие коэффициенты в случае удлинения займа или лизингового договора. И поэтому, конечно, регулятор, которым в данном случае выступает Центробанк, в свою очередь ищет пути сбалансировать ситуацию, уберечь рынок от просадок и защитить права всех участников — и кредиторов, и заемщиков».
ЦБ планирует, что все эти изменения заработают в I квартале 2027 года.
Читайте также:
• ЦБ хотят разрешить утверждать список офшоров для финансового сектора

Ещё материалы: Анатолий Аксаков