Стоимость микрозаймов хотят снизить
В Госдуме считают, что 292 процента годовых по таким займам — это много

Ограничение процентной ставки по кредитам и займам с июля 2019 года составляло один процент в день, что в годовом измерении означало порог в 365 процентов. Такие ставки в основном действовали в сегменте микрокредитования — займах «до зарплаты». Однако с 1 июля 2023 года в России установили новую предельную кредитную планку — 0,8 процента в день. Законодатели уверены, что и этот показатель нуждается в коррекции. Поэтому в следующем году стоит рассмотреть возможность снижения ставок, «потому что и 292 процента годовых — это много». Об этом заявил первый зампредседателя Комитета Госдумы по финансовому рынку Константин Бахарев на парламентских слушаниях по проекту «Основные направления развития финрынка РФ» 4 декабря.
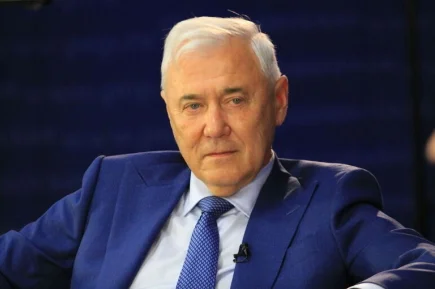
С другой стороны, активное внедрение технологий позволит банковскому сектору трансформировать и сами подходы к кредитованию, например, выдавать займы цифровыми рублями, в том числе на реализацию инвестпроектов, уверен глава думского Комитета по финансовым рынкам Анатолий Аксаков.
Кредиты в цифре — это возможно
В условиях высоких процентных ставок и неопределенности сложно ожидать, что банки активизируют кредитование долгосрочных проектов. Более активно включиться в инвестиционный процесс мог бы небанковский сектор, в частности негосударственные пенсионные фонды (НПФ).
«Мы приняли ряд законодательных решений, которые должны активизировать деятельность негосударственных пенсионных фондов, включив в том числе и стимулы для наших граждан, чтобы они активно концентрировали свои ресурсы в НПФ: предусмотрено софинансирование со стороны государства и защита накоплений в системе страхования», — отметил Аксаков.
Поскольку приток зарубежных инвестиций резко сократился, следует рассчитывать на внутренние ресурсы — средства россиян и отечественных компаний, уверен депутат. Но для симулирования процесса нужны поправки в законодательство, которые позволят использовать цифровые финансовые активы ЦФА для расчетов по ряду экспортно-импортных операций. Такие изменения уже подготовлены и в ближайшее время, возможно, будут приняты.
Кроме того, в Госдуме рассчитывают на то, что с нового года будут активно внедряться в нашу жизнь цифровые технологии, касающиеся финансовых активов.
«Лично я рассчитываю, что цифровая валюта будет направляться в том числе на кредитование, включая инвестиционные проекты. Смарт-контракт станет частью нашей жизни. Благодаря этому механизму целевое использование денег активизируется», — заявил глава комитета.
Слишком много до зарплаты
В то же время депутаты планируют создать специальный кредитный продукт для заемщиков с высокой долговой нагрузкой. Как пояснил Константин Бахарев, речь идет о россиянах с показателем предельной долговой нагрузки более 50 процентов. Депутат рассчитывает, что ЦБ в ближайшее время сформулирует свою позицию по отношению к такому финансовому инструменту, который пока неофициально называют «месячный кредит».
Кроме того, имеет смысл сблизить законодательство о потребительском кредитовании и законодательство, регулирующее услуги рассрочки за уплату товаров, так как обязательства по ней не учитываются в показателе долговой нагрузки. А это неправильно.
Помимо этого, депутаты планируют в следующем году вернуться к вопросу снижения лимитов максимальных процентных ставок для МФО. «Нам придется, скорее всего, вернуться к вопросу стоимости услуг микрофинансовых организаций, по крайней мере в отношении краткосрочных займов. Потому что 292 процента годовых — это много», — уточнил Константин Бахарев.

Кому нужна льготная ипотека
Еще одна проблема, связанная с рынком кредитования, касается льготной ипотеки, которая стала причиной удорожания жилья. Комментируя тезис о том, что льготная ипотека приводит к росту ценников на «квадраты», председатель Комитета Совфеда по бюджету и финансовым рынкам Анатолий Артамонов добавил, что это происходит и потому, что основная часть средств, выделяемых на поддержку ипотечного строительства, тратится там, где рынок и без того перегрет, — на мегаполисы.
Сегодня основной финансовый поток уходит в большие города, а на маленькие застройщики, как правило, внимания не обращают из-за низкой маржинальности проектов. Поэтому при построении жилищной политики в качестве целевого показателя парламентарий предложил учитывать не количество введенных квадратных метров, а количество соотечественников, которые остаются нуждающимися в улучшении жилищных условий.
«Зачем тот или иной застройщик строит себе дом на тысячу «квадратов», он и сам порой не знает. Но в отчетность эти дома попадают именно с этой площадью, у основной массы граждан эти цифры, кроме раздражения, зачастую ничего не вызывают», — резюмировал Артамонов.
Читайте также:

Ещё материалы: Анатолий Аксаков, Константин Бахарев , Анатолий Артамонов