ЦБ ограничит длинные автокредиты
С 2027 года банки не смогут бесконтрольно давать взаймы на срок свыше 7 лет
За четыре года доля автокредитов, выдаваемых на длительный период, выросла более чем втрое. Банки таким образом обходили ограничения по показателю долговой нагрузки заемщиков. Поэтому регулятор вводит макропруденциальные лимиты на автокредиты сроком более 7 лет и нецелевые займы под залог автомобиля на срок более 5 лет. Ограничительная мера начнет действовать в первом квартале 2027 года. Подробности — в материале «Парламентской газеты».
Новые лимиты
С начала 2023 года банки резко нарастили выдачу целевых автокредитов на срок свыше 7 лет. Если во втором квартале 2022 года доля таких «длинных» займов составляла всего 8 процентов от всех автокредитов, то ко второму кварталу этогог года она выросла до 26 процентов. То есть каждый четвертый автокредит выдавался на срок более семи лет.
Таким образом, банки нашли способ обходить ограничения по показателю долговой нагрузки заемщика (ПДН). ПДН — это отношение всех ежемесячных платежей человека к его доходу. По закону банки обязаны учитывать этот показатель и ограничивать выдачу кредитов заемщикам с высокой долговой нагрузкой.
Но если растянуть кредит на более долгий срок, ежемесячный платеж уменьшается. Формально ПДН становится ниже, и банк может выдать кредит человеку, которому по нормативам он уже не положен.
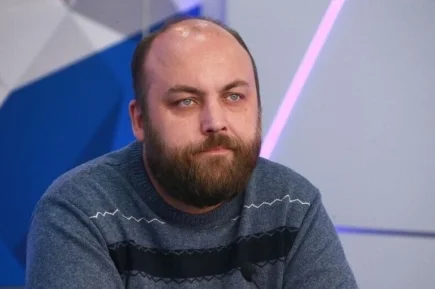
Удлинение срока кредита создает не только формальные, но и реальные риски. Чем дольше срок кредита, тем больше общая переплата. Кроме того, за 7-10 лет финансовое положение человека может существенно измениться: потеря работы, снижение доходов, семейные обстоятельства, пояснил «Парламентской газете» председатель думского Комитета по финансовому рынку Анатолий Аксаков: «То, что казалось посильным платежом в начале срока, через несколько лет может стать неподъемной нагрузкой».
А кроме того, со временем автомобиль — залог по кредиту — теряет в стоимости и ликвидности, напомнил депутат. Если заемщик перестает платить, банку сложнее продать старый автомобиль и вернуть свои деньги. Это повышает кредитные риски.
Нецелевые займы под залог авто
По данным ЦБ, значительная часть нецелевых потребительских кредитов под залог автомобиля также выдается на длительный срок. В третьем квартале 2026 года почти половина таких займов оформлялась на срок более 5 лет.
По качеству обслуживания эти кредиты сопоставимы с обычными необеспеченными потребительскими займами, выдача которых на срок свыше 5 лет уже ограничена регулятором. При этом сам сегмент нецелевых кредитов под залог авто невелик — такие займы составляют всего 4 процента от всех выдач кредитов наличными. Поэтому унификация регулирования не окажет существенного влияния на доступность кредитования для граждан.
С первого квартала 2027 года Банк России устанавливает макропруденциальные лимиты (МПЛ) на выдачу «длинных» автокредитов и нецелевых займов под залог автомобиля. МПЛ — это предельная доля таких кредитов в портфеле банка. Если банк превышает лимит, он сталкивается с дополнительными требованиями по резервам и капиталу. Это делает выдачу «длинных» кредитов менее выгодной для банка и стимулирует его соблюдать разумные сроки кредитования.
«Банки больше не смогут массово использовать схему с искусственным удлинением срока кредита для обхода ограничений по долговой нагрузке, — отметил Анатолий Аксаков. — Граждане с высокой закредитованностью будут защищены от получения займов, которые они объективно не могут обслуживать».
При этом доступность автокредитования существенно не изменится — речь идет именно о пресечении уловок, а не о массовом ограничении. Добросовестные заемщики с нормальной долговой нагрузкой продолжат получать кредиты на разумных условиях.
«Решение Банка России — это точечная мера против конкретной схемы, а не общее ужесточение кредитования, — уточнил Аксаков. — Регулятор закрывает лазейку, которой банки пользовались для обхода ограничений по долговой нагрузке заемщиков».
Читайте также:

Ещё материалы: Анатолий Аксаков