Анатолий Аксаков: Семейная ипотека станет по-настоящему семейной
В Госдуме разработали механизмы защиты заемщиков от банковских уловок
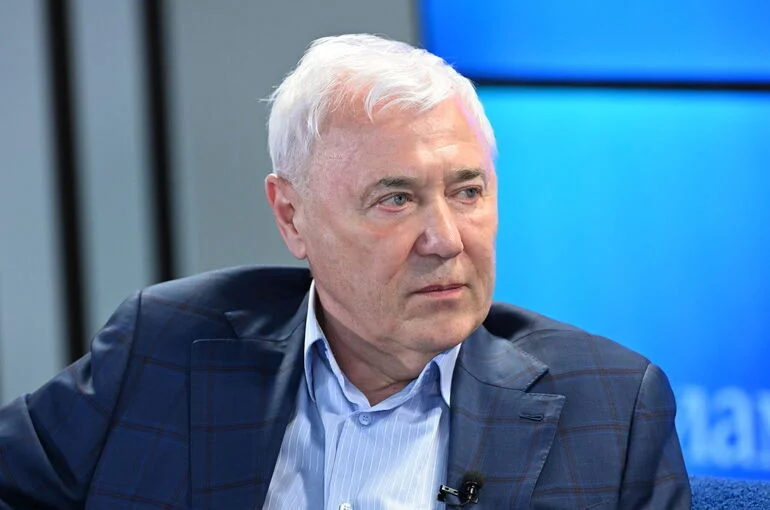
С 1 октября в России заработали новые правила семейной ипотеки: ставка теперь зависит от количества детей, а лимиты кредита выросли почти вдвое. Отдельно поддержали строительство частных домов: ставка по ним составит 6 процентов независимо от региона и состава семьи. Председатель думского Комитета по финансовому рынку Анатолий Аксаков в интервью «Парламентской газете» рассказал, зачем льготные программы сделали адресными, как государство защитит людей от мошенников при строительстве домов и что изменилось в военной и сельской ипотеке.
— По мнению председателя Центробанка Эльвиры Набиуллиной, если адресная ипотека займет 90 процентов рынка, обычная рыночная ипотека станет недоступной. Вы разделяете эти опасения?
— Действительно, мы подошли к точке, когда безадресные льготные программы исчерпали себя. Судите сами: если в 2019 году на 50 рыночных ипотечных кредитов приходился всего один льготный, то к марту 2026 года ситуация перевернулась — на один рыночный кредит выдавалось два льготных. Это привело к трем серьезным проблемам.
Во-первых, рынок исказился. Массовые льготы резко увеличили спрос на жилье, который предложение просто не успевало покрыть. Цены пошли вверх, и рыночная ипотека стала менее доступной для большинства граждан.
Во-вторых, появилась дополнительная проинфляционная нагрузка на денежно-кредитную политику.
В-третьих, бюджет стал нести колоссальные расходы: только в 2026 году на субсидирование льготных программ ушло 1,7 триллиона рублей.
Поэтому теперь курс — на адресность. Льготы должны доставаться тем, кто в них действительно нуждается: семьям с детьми, молодым специалистам, работникам медицины, образования, IT. Обсуждается даже привязка условий к региону постоянной регистрации или работы. В идеале, как справедливо отметила Набиуллина, со временем надобность в масштабных льготах вообще должна отпасть — рыночные ставки при устойчивой низкой инфляции станут стабильно доступными для всех.
— Какие банковские программы помогут многодетным семьям и семьям с детьми обзавестись жильем?
— Главная программа — «Семейная ипотека». С 1 октября она вышла на качественно новый уровень: ставка и лимит кредита теперь зависят от количества детей и региона. При этом хотя бы один ребенок должен быть младше семи лет на момент заключения договора. Смотрите, как теперь выстроена прогрессивная шкала: один ребенок — ставка 10 процентов, максимальный кредит 6 миллионов рублей; двое детей — 8 процентов и 8 миллионов; трое — 6 процентов и 10 миллионов; четверо — 4 процента и 10 миллионов; пятеро и более детей — всего 2 процента и 10 миллионов. В четырех столичных регионах — Москве, Санкт-Петербурге, Московской и Ленинградской областях — ставки будут на 2 процентных пункта больше, но и лимиты кредитов значительно выше: для семей с пятью и более детьми — до 18 миллионов рублей под 4 процента.
— При этом отдельные условия прописаны для семей с ребенком-инвалидом до 18 лет…
— Да. Для них ставка сохраняется на уровне 6 процентов независимо от количества детей и региона. Такая же ставка предусмотрена, если первоначальный взнос составляет не менее 50 процентов стоимости жилья. Если сразу внести такую сумму не получается, перейти на ставку 6 процентов можно в течение первого года кредита через рефинансирование — за это время нужно выплатить либо 50 процентов стоимости жилья, либо 50 процентов суммы кредита. Для индивидуального жилищного строительства — ставка 6 процентов независимо от количества детей и региона. Важное изменение: максимальный срок субсидирования льготной ставки сократился с 30 до 15 лет.
— По новым правилам срок действия льготной ставки ограничен 15 годами. Если семья берет кредит на 25 лет, то после 15-го года платеж вырастет из-за перехода на рыночную ставку. Как Комитет оценивает риск ипотечного пузыря к 2040 году?
— Риска ипотечного пузыря здесь нет. Банк России уже ограничил рост процентной ставки после истечения льготного периода. В своем информационном письме ЦБ разъяснил: ставка может быть увеличена не более чем на 4 процентных пункта. При этом она не может превысить уровень ключевой ставки ЦБ на момент окончания субсидирования плюс 3 процента — или плюс 3,5 процента для ИЖС. Банкам рекомендовано заранее информировать клиентов, что размер платежей после 15 лет может измениться в зависимости от динамики ключевой ставки. Расчет долговой нагрузки заемщика и полной стоимости кредита на период после окончания льготного периода также рекомендовано делать с учетом ставки, увеличенной на 4 процентных пункта, если меньшее значение не указано в договоре. Это существенно ограничивает риски.
Поэтому никаких новых законодательных механизмов, в том числе обязательных стабилизационных фондов банков, не потребуется. ЦБ располагает достаточным набором мер макропруденциального регулирования: макропруденциальные лимиты — прямые количественные ограничения на долю кредитов с рискованными характеристиками в портфеле банка — и надбавки к коэффициентам риска, то есть повышенные требования к капиталу банков по отдельным видам активов.
— На ваш взгляд, не следует ли дать заемщику право на «ипотечные каникулы» при росте ставки после 15 лет субсидирования в 2041 году?
— Комитет в настоящее время не рассматривает введение кредитных каникул по семейной ипотеке — по причинам, которые я уже объяснил: Банк России ограничил рост ставки после окончания льготного периода.
— Планируется ли законодательно запретить банкам навязывать дополнительные страховки, которые увеличивают реальную стоимость жилищного кредита?
— Законодательство уже содержит достаточные механизмы защиты заемщика. Единственное обязательное страхование при ипотеке — это страхование предмета залога, то есть квартиры, от рисков утраты и повреждения. Все остальные виды страховок — жизни и здоровья, титульное страхование, страхование от потери работы — добровольны. Закон «О защите прав потребителей» прямо запрещает обусловливать приобретение одной услуги обязательным приобретением другой. Закон «О потребительском кредите» обязывает банк раскрывать полную стоимость кредита и отдельно указывать, какие услуги добровольны. Банк обязан получить от заемщика отдельное письменное согласие на подключение любой дополнительной услуги — любые действия, когда согласие проставляется автоматически, например галочкой в онлайн-форме, считаются нарушением. За навязывание дополнительных услуг предусмотрена административная ответственность: штраф на должностных лиц — от 50 тысяч до 150 тысяч рублей, на юридических лиц — от 200 тысяч до 500 тысяч рублей. Если страховка уже оформлена, в течение 30 дней — так называемого «периода охлаждения» — можно отказаться от нее и вернуть деньги полностью или за вычетом уже прошедших дней действия полиса.
— Что изменилось в сельской и военной ипотеке?
— По военной ипотеке изменения в основном касаются удобства и деталей реализации. Для участников специальной военной операции отменили трехлетний период ожидания: воспользоваться накоплениями и оформить заем можно сразу после включения в реестр накопительно-ипотечной системы жилищного обеспечения военнослужащих. С 2026 года стало проще переходить на льготные программы через рефинансирование. Например, если у военного рождается ребенок, он может снизить ставку по уже действующему кредиту до уровня семейной ипотеки. Растет ежегодный взнос, который государство перечисляет на счет участника НИС: в 2026 году — 411 тысяч рублей, в 2025-м было 395 тысяч. Увеличена максимальная личная доплата — та сумма, которую заемщик вносит из своего кармана: с 25 до 50 процентов от суммы ежемесячного государственного перечисления. С 1 октября 2025 года «Росвоенипотека» начала подписывать свидетельства для участников НИС усиленной квалифицированной электронной подписью. Это упростило и ускорило взаимодействие с банками. По сельской ипотеке главное изменение — программа стала строго адресной.

Ещё материалы: Анатолий Аксаков, Эльвира Набиуллина